Domain einstreichsäge.de kaufen?
Wir ziehen mit dem Projekt
einstreichsäge.de um.
Sind Sie am Kauf der Domain
einstreichsäge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einstreichsäge.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Auswirkungen des Bilanzrechtsmodernisierungsgesetzes (BilMoG) auf die steuerliche Gewinnermittlung von Kapitalgesellschaften, Taschenbuch von MarcusAuswirkungen Des Bilanzrechtsmodernisierungsgesetzes (bilmog) Auf Die Steuerliche Gewinnermittlung Von Kapitalgesellschaften, Taschenbuch Von Marcus Vollbrecht, Grin, 978-3-640-80121-3, Seitenanzahl: 4419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konter, Philipp: Heimwerken für AnfängerHeimwerken für Anfänger , Das große Heimwerker Buch - Mit vielen Praxistipps, Anleitungen und Projekten zum Heimwerker-Profi werden - Holzarbeiten, Reparaturen, Geld sparen, Spaß haben , MS-Teile ohne Straßenzulassung > Auto-Motorsport , Erscheinungsjahr: 20221130, Produktform: Kartoniert, Autoren: Konter, Philipp, Seitenzahl/Blattzahl: 200, Keyword: diy; do it yourself; do it yourself buch; heimwerker handbuch; elektronik, Fachschema: Basteln / Heimwerken~Do it yourself~Heimwerken~Holz / Basteln, Werken, Thema: Entdecken, Warengruppe: TB/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Länge: 207, Breite: 144, Höhe: 9, Gewicht: 278, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783969672433, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
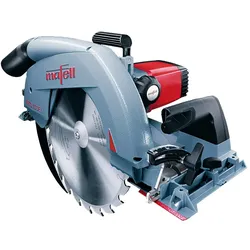
Mafell Zimmerei Handkreissäge MKS 130 Ec 925401 Abbundkreissäge SägePreisreduzierung wegen MAFELL – Jubiläumsaktion - Zimmereimaschinen „125 Jahre“Beschreibung: Jetzt haben geballte Power und hohe Drehmomente einen Namen: CUprex der Hochleistungsmotor mit leistungsoptimierter Digital-Elektronik und neu entwickelter Steuertechnik. Dabei kann die Drehzahl stufenlos auf unterschiedliche Materialien und Anwendungen eingestellt werden. Für optimales Handling und bessere Kontrolle ist die Zimmerei-Handkreissäge mit Sanftanlauf, konstanter Drehzahl unter Last, Drehzahlabsenkung und Überlastschutz ausgestattet. Die Bauweise der MKS 130 Ec besticht durch extrem robuste und hochwertige Materialien, wie z.B. das leichte Magnesium-Druckgussgehäuse oder die stoßfesten, glasfaserverstärkten Kunststoffteile. Die geschlossene Konstruktion bietet wenig Angriffsfläche für Staub oder Späne. Die MKS 130 Ec fühlt sich in allen Anwendungen einer klassischen oder modernen Zimmerei zuhause: Quer- und Längsschnitte in Holz oder Dämmmaterialien lassen sich dank des richtigen Zubehörs mühelos meistern. Gehen Sie auf "Nummer Sicher": mit vielen nützlichen Details wie der Motorbremse oder der selbstschließenden Schutzhaube. Zudem besitzt der Ein- / Ausschalter eine zentral positionierte Einschaltsperre.Einsatzgebiet: Quer- und Längsschnitte Schrägschnitte bis 60° Allgemeine Abbundarbeiten, Kervenschnitte Materialeinsatz z. B.: Vollholz, Leimbinder, Dämmstoff, SandwichplattenVorteil Nutzen: Ergonomisch optimal platzierte Handgriffe - für maximalen Bedienkomfort und effizientes Arbeiten in allen Situationen. Mit stufenloser Drehzahleinstellung - für individuelle Anforderungen und Einsatzzwecke. Die Schnitttiefe lässt sich exakt und leicht einstellen - dank Drehrad mit leicht ablesbarer Skala.Lieferumfang: 1 Sägeblatt-HM 330 x 2,2/3,2 x 30 mm, Z 24, WZ, für universellen Einsatz in Holz Best. Nr. 092571 1 Parallelanschlag Best. Nr. 203853 1 Sechskantschlüssel 6 mm Best. Nr. 093081 1 Anschlussleitung 10 m Best. Nr. 0876122378,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
International Accounting Standards -International Financial Reporting Standards und steuerliche Gewinnermittlung., Taschenbuch von Marco Dietel,International Accounting Standards -international Financial Reporting Standards Und Steuerliche Gewinnermittlung., Taschenbuch Von Marco Dietel, Verlag Wissenschaft & Praxis, 978-3-89673-237-8, Seitenanzahl: 32679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Gemeinnützigkeitsrechtliche und ertragsteuerliche Besonderheiten gemeinnütziger Kapitalgesellschaften bei der Gewinnermittlung, der GewinnausschüttungGemeinnützigkeitsrechtliche Und Ertragsteuerliche Besonderheiten Gemeinnütziger Kapitalgesellschaften Bei Der Gewinnermittlung, Der Gewinnausschüttung Und Der Einbeziehung In Konzernstrukturen, Taschenbuch Von Stefan Tichy, Peter Lang Gmbh,...77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
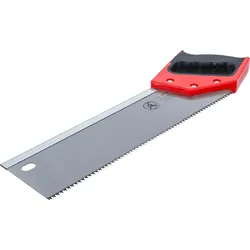
BGS DIY 50342 Rückensäge Länge 350mm Holzbearbeitung SägeBGS DIY 50342 Rückensäge Länge 350mm Holzbearbeitung Säge Beschreibung: geeignet zur Holzbearbeitung für Hand- und Heimwerker für feine Sägearbeiten und Projekte gehärtete Säge-Zähne für lange Standzeit 9 Zähne per Zoll ergonomisch geformter, rutschfester 2-Komponenten-Griff für einen bequemen und sicheren Griff am Werkzeug eine Schneide mit feiner Sägezahnung verstärkte Kanten Aufhängeloch zur einfachen Aufbewahrung Technische Daten: Länge: 350mm Nettogewicht: 0.418kg Farbe: Rot / Schwarz Klingenbreite: 80mm Stärke: 0,9mm Griffart: 2-Komponenten-Griff7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen des Bilanzrechtsmodernisierungsgesetzes (BilMoG) auf die steuerliche Gewinnermittlung von Kapitalgesellschaften, Taschenbuch von MarcusAuswirkungen Des Bilanzrechtsmodernisierungsgesetzes (bilmog) Auf Die Steuerliche Gewinnermittlung Von Kapitalgesellschaften, Taschenbuch Von Marcus Vollbrecht, Grin, 978-3-640-80121-3, Seitenanzahl: 4419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konter, Philipp: Heimwerken für AnfängerHeimwerken für Anfänger , Das große Heimwerker Buch - Mit vielen Praxistipps, Anleitungen und Projekten zum Heimwerker-Profi werden - Holzarbeiten, Reparaturen, Geld sparen, Spaß haben , MS-Teile ohne Straßenzulassung > Auto-Motorsport , Erscheinungsjahr: 20221130, Produktform: Kartoniert, Autoren: Konter, Philipp, Seitenzahl/Blattzahl: 200, Keyword: diy; do it yourself; do it yourself buch; heimwerker handbuch; elektronik, Fachschema: Basteln / Heimwerken~Do it yourself~Heimwerken~Holz / Basteln, Werken, Thema: Entdecken, Warengruppe: TB/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Länge: 207, Breite: 144, Höhe: 9, Gewicht: 278, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783969672433, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Mafell Zimmerei Handkreissäge MKS 130 Ec 925401 Abbundkreissäge SägePreisreduzierung wegen MAFELL – Jubiläumsaktion - Zimmereimaschinen „125 Jahre“Beschreibung: Jetzt haben geballte Power und hohe Drehmomente einen Namen: CUprex der Hochleistungsmotor mit leistungsoptimierter Digital-Elektronik und neu entwickelter Steuertechnik. Dabei kann die Drehzahl stufenlos auf unterschiedliche Materialien und Anwendungen eingestellt werden. Für optimales Handling und bessere Kontrolle ist die Zimmerei-Handkreissäge mit Sanftanlauf, konstanter Drehzahl unter Last, Drehzahlabsenkung und Überlastschutz ausgestattet. Die Bauweise der MKS 130 Ec besticht durch extrem robuste und hochwertige Materialien, wie z.B. das leichte Magnesium-Druckgussgehäuse oder die stoßfesten, glasfaserverstärkten Kunststoffteile. Die geschlossene Konstruktion bietet wenig Angriffsfläche für Staub oder Späne. Die MKS 130 Ec fühlt sich in allen Anwendungen einer klassischen oder modernen Zimmerei zuhause: Quer- und Längsschnitte in Holz oder Dämmmaterialien lassen sich dank des richtigen Zubehörs mühelos meistern. Gehen Sie auf "Nummer Sicher": mit vielen nützlichen Details wie der Motorbremse oder der selbstschließenden Schutzhaube. Zudem besitzt der Ein- / Ausschalter eine zentral positionierte Einschaltsperre.Einsatzgebiet: Quer- und Längsschnitte Schrägschnitte bis 60° Allgemeine Abbundarbeiten, Kervenschnitte Materialeinsatz z. B.: Vollholz, Leimbinder, Dämmstoff, SandwichplattenVorteil Nutzen: Ergonomisch optimal platzierte Handgriffe - für maximalen Bedienkomfort und effizientes Arbeiten in allen Situationen. Mit stufenloser Drehzahleinstellung - für individuelle Anforderungen und Einsatzzwecke. Die Schnitttiefe lässt sich exakt und leicht einstellen - dank Drehrad mit leicht ablesbarer Skala.Lieferumfang: 1 Sägeblatt-HM 330 x 2,2/3,2 x 30 mm, Z 24, WZ, für universellen Einsatz in Holz Best. Nr. 092571 1 Parallelanschlag Best. Nr. 203853 1 Sechskantschlüssel 6 mm Best. Nr. 093081 1 Anschlussleitung 10 m Best. Nr. 0876122378,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
International Accounting Standards -International Financial Reporting Standards und steuerliche Gewinnermittlung., Taschenbuch von Marco Dietel,International Accounting Standards -international Financial Reporting Standards Und Steuerliche Gewinnermittlung., Taschenbuch Von Marco Dietel, Verlag Wissenschaft & Praxis, 978-3-89673-237-8, Seitenanzahl: 32679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinnermittlung und Investitionssteuerung, Taschenbuch von Christian Gaber, Deutscher Universitätsverlag, 978-3-8244-8348-8Gewinnermittlung Und Investitionssteuerung, Taschenbuch Von Christian Gaber, Deutscher Universitätsverlag, 978-3-8244-8348-8, Seitenanzahl: 25554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.